
Os aposentados e pensionistas do INSS (Instituto Nacional do Seguro Social) podem agora comprometer até 45% da renda com o crédito consignado.
De maio a agosto, esse índice havia passado para 40%, com a MP (Medida Provisória) do Novo Desenrola Brasil. Como não foi votada e convertida em lei no Congresso, a medida perdeu a validade.
A medida também previa a diminuição gradual desse índice até chegar a 30%. Além disso, também suspendia as margens dos cartões de crédito consignado e consignado de benefício.
Apesar da volta da margem maior, as modalidades de cartão de crédito consignado e cartão consignado de benefício estão suspensas por determinação do TCU (Tribunal de Contas da União) desde maio.
Com maior número de indícios de irregularidades encontrados nas auditorias do tribunal, esses produtos são considerados mais sensíveis. A suspensão continuará válida até nova análise da Corte.
A Febraban (Federação Brasileira de Bancos) explicou que os contratos firmados durante a vigência da MP não serão alterados, mantendo as características do momento de sua contratação.
“As instituições financeiras continuarão cumprindo integralmente as regras e decisões aplicáveis ao produto, inclusive as determinações do TCU relativas às modalidades de cartão consignado”, afirmou em nota.
O INSS também afirmou que as novas regras valem apenas para os novos contratos. Os firmados antes permanecem válidos e seguem as condições acordadas na contratação.
“As novas averbações de cartões de crédito consignado e cartão consignado de benefício permanecem suspensas em razão da medida cautelar determinada pelo TCU”, acrescenta a nota do INSS.
Como fica o consignado?
A modalidade é oferecida a quem tem aposentadoria ou pensão creditada em conta corrente. Pelo fato de o valor ser descontado diretamente na folha de pagamento, é uma opção de empréstimo fácil e com juro baixo.
Atualmente, o teto da taxa é de 1,85% ao mês. Já na modalidade de cartão de crédito e cartão consignado de benefício, o índice é de 2,46% ao mês.
Os aposentados e pensionistas podem comprometer até 45% do benefício em empréstimos consignados, e não mais 40%.
Desse total de 45%, são considerados 35% da renda com o empréstimo pessoal consignado, 5% com o cartão de crédito consignado e 5% com o cartão consignado de benefício.
Como contratar
- Para contratar o empréstimo, o benefício precisa estar desbloqueado.
- Todo benefício recém-concedido permanece bloqueado para consignado nos primeiros 90 dias.
- Após esse período, o titular pode solicitar o desbloqueio no Meu INSS.
- A mesma regra de 90 dias deve ser observada em caso de transferência de localidade do benefício, devendo ser respeitada pelas instituições financeiras.
- Com o benefício desbloqueado, os bancos podem consultar a margem disponível.
- A contratação só é concluída após a autorização expressa do beneficiário pelo aplicativo.
- A instituição financeira deve enviar ao INSS os documentos e as informações exigidos para a operação, como contrato, documento oficial de identificação com foto, CPF e autorização para o desconto no benefício, feita por biometria ou login bancário no Gov.br.
- O contrato pode ter, no máximo, 108 parcelas mensais e sucessivas.
- Além disso, o beneficiário do INSS pode contratar um empréstimo consignado e começar a pagar somente depois de até 3 meses.
- Os bancos também devem enviar os comprovantes de depósito em até sete dias úteis após a contratação.
- Se as informações não forem encaminhadas no prazo, o INSS interrompe os descontos e retém o repasse ao banco até a regularização.
Passo a passo
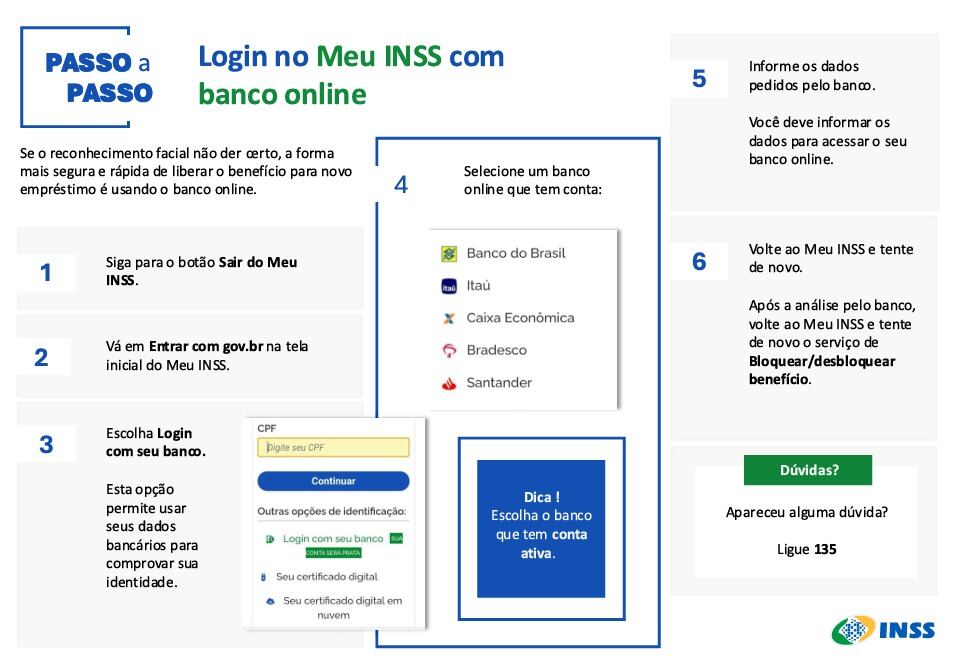
Reprodução INSS
*R7/Foto: Joédson Alves/Agência Brasil – 14.05.2025